
La Direction de la Normalisation et de la Comptabilité-Matières a validé les 2 et 3 septembre 2026 à Yaoundé un nouveau Guide de l’apureur des comptes. Cet instrument vise à harmoniser les pratiques comptables, sécuriser les contrôles et renforcer la transparence dans l’administration publique camerounaise, en alignement avec les standards de la Communauté économique et monétaire de l’Afrique centrale.
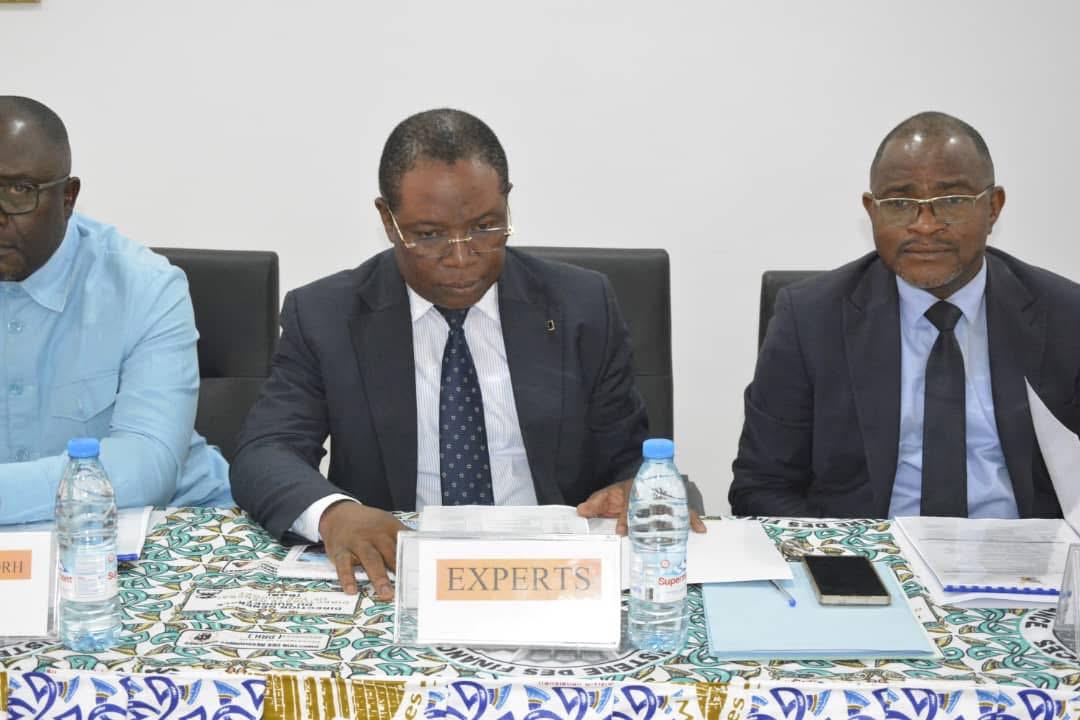
La validation du nouveau Guide de l’apureur des comptes intervient à une étape déterminante de la modernisation institutionnelle du Cameroun. Depuis plusieurs années, les acteurs de la gestion publique et les auditeurs externes ont identifié un problème structurel majeur : l’absence d’harmonisation des pratiques d’apurement des comptes à travers l’ensemble de l’administration publique camerounaise. Ce manque d’uniformité s’expliquait par plusieurs facteurs : l’absence de cadre normatif unique et contraignant, la dispersion géographique des structures administratives, les différences de capacités techniques entre régions, et l’évolution progressive des exigences légales et réglementaires sans adaptation simultanée de tous les opérateurs.
Les conséquences de cette situation de facto étaient nombreuses et préoccupantes. D’abord, les auditeurs externes, qu’ils soient commissaires aux comptes, contrôleurs d’État, ou experts mandatés par les bailleurs de fonds internationaux, se heurtaient à des approches comptables hétérogènes selon les entités visitées. Cela compliquait leur travail, rallongeait les délais d’audit, et créait parfois de l’incertitude quant à la fiabilité comparée des comptes de différentes entités. Deuxièmement, les cycles de clôture des comptes étaient très variables : certains ministères ou établissements bouclaient leurs comptes avec une relative promptitude, tandis que d’autres traînaient sur plusieurs mois, retardant la consolidation au niveau national. Troisièmement, les risques d’erreurs, d’omissions, ou d’irrégularités n’étaient pas uniformément couverts par des contrôles de qualité normalisés, ce qui compromettait la robustesse du système global.
Avant de comprendre l’importance du guide nouvellement validé, il est utile de clarifier ce que signifie l’apurement des comptes. Il s’agit du processus fondamental par lequel tout responsable administratif ou gestionnaire de fonds publics justifie l’utilisation de l’ensemble des ressources qui lui ont été confiées au cours d’une période de gestion donnée (généralement une année budgétaire). L’apureur des comptes est le professionnel chargé de rassembler, vérifier, classer et présenter tous les documents justificatifs attestant de l’utilisation régulière des fonds : factures, reçus, mandats de paiement, rapports de commissions de réception, procès-verbaux de vérification physique des stocks, contrats, correspondances d’autorisation, et bien d’autres pièces encore.
L’apurement remplit donc une fonction de responsabilité : il établit un lien de redevabilité entre celui qui a dépensé de l’argent public et celui qui le lui a confié (le ministre de tutelle, l’État, par extension les citoyens). C’est un acte de transparence et de légalité. Au Cameroun, la chaîne de comptabilité-matière établit précisément qui est responsable de quoi à chaque étape : le responsable d’ordonnance (celui qui autorise la dépense), le responsable de base (celui qui exécute la dépense et détient la documentation), et l’apureur (celui qui consolide, résume et justifie). Chacun de ces acteurs doit accomplir ses fonctions conformément aux règles et avec la rigueur requise.
Selon les déclarations officielles de la Direction de la Normalisation et de la Comptabilité-Matières, le guide nouvellement validé poursuit quatre objectifs majeurs, chacun répondant à des problématiques bien identifiées du contexte administratif camerounais.
Le premier objectif est d’harmoniser les pratiques comptables à travers toutes les administrations publiques, ministères, services décentralisés et établissements publics du Cameroun. Jusqu’à présent, différentes entités appliquaient des approches variables dans la manière de documenter une opération comptable, de justifier une dépense, d’enregistrer une recette, de présenter un solde de compte, ou de procéder à la vérification interne d’une opération. Cette diversité, bien que parfois justifiée par des contextes institutionnels spécifiques ou des traditions administratives locales, créait des failles dans l’intégrité globale des comptes consolidés au niveau national. Elle rendait difficile la comparaison inter-entités, favorisait les écarts d’interprétation, et créait des zones où la rigueur était inégale. Le guide établit désormais un référentiel unifié : comment classer une charge, quels justificatifs conserver et pendant combien de temps, comment présenter les soldes intermédiaires, quelle est la procédure précise de vérification interne avant transmission à l’auditeur externe, comment gérer les exceptions et irrégularités détectées. Cette normalisation est indispensable pour que les contrôleurs externes auditeurs de l’État, commissaires aux comptes, experts des bailleurs de fonds internationaux puissent opérer selon des critères identiques et produire des certifications comparables et fiables.
Le deuxième objectif est de sécuriser les contrôles internes en les rendant structurés, séquencés et obligatoires. Le guide met en place une série de points de contrôle précis et ordonnancés tout au long du cycle de traitement d’une opération comptable, depuis son initiation jusqu’à son intégration dans les comptes finaux. Ces contrôles visent à détecter rapidement les anomalies, les erreurs de calcul ou de classement, et potentiellement les irrégularités ou tentatives de détournement, avant qu’elles ne se cristallisent dans les comptes finaux publiés ou transmis aux auditeurs externes. Le guide précise notamment : les vérifications d’exhaustivité (toutes les opérations réalisées pendant la période ont-elles été correctement enregistrées ?), d’exactitude (les montants saisis correspondent-ils aux pièces justificatives ?), de totalisation (les additions sont-elles justes ?), d’autorisation (l’opération a-t-elle bien reçu l’approbation de l’autorité compétente avant exécution ?), et de classement et période (l’opération est-elle affectée au bon compte, au bon centre de coût, au bon exercice ?). Cet ensemble de contrôles, formalisé et standardisé, renforce la probabilité de détecter les problèmes et élimine les « zones blanches » où aucun contrôle ne s’appliquait.
Le troisième objectif est de renforcer la transparence et la traçabilité des opérations financières publiques. Le guide impose des standards stricts de documentation et d’archivage qui permettent à quiconque ayant les autorisations appropriées de retracer l’historique complet d’une opération : qui l’a initiée et sur la base de quel besoin, qui l’a autorisée et à quel moment, quels justificatifs l’appuient, comment elle a été comptabilisée, qui l’a contrôlée et avec quels résultats, etc. Cette traçabilité complète est indispensable pour plusieurs raisons : elle établit un régime clair de responsabilité des gestionnaires, elle permet les investigations efficaces en cas de soupçon d’irrégularité ou de détournement, elle satisfait aux exigences des auditeurs externes et des bailleurs de fonds, et elle contribue à restaurer la confiance du public et des partenaires dans la gestion sérieuse des deniers publics.
Le quatrième et dernier objectif est d’améliorer globalement la performance de l’ensemble de la chaîne de gestion publique camerounaise. Lorsque les processus comptables sont harmonisés, les délais de traitement des opérations diminuent, le taux d’erreurs recule, la qualité des données s’améliore, et la confiance dans le système s’établit. Cela permet aux responsables administratifs de se concentrer pleinement sur leurs missions de gestion opérationnelle et d’administration des services plutôt que sur la résolution de problèmes comptables récurrents ou mal définis. Cela améliore aussi la capacité de prise de décision des responsables politiques, puisqu’ils peuvent s’appuyer sur des comptes certifiés, fiables et disponibles en temps opportun. Enfin, cette performance renforcée renforce l’attractivité du Cameroun auprès des investisseurs et des partenaires techniques et financiers qui exigent une gestion de qualité.
Cette démarche camerounaise de renforcement de la gouvernance comptable s’inscrit dans un mouvement régional plus vaste. Le Cameroun, membre de la Communauté économique et monétaire de l’Afrique centrale (CEMAC), partage avec les autres États de la zone une monnaie commune le franc CFA et un ensemble de normes budgétaires et comptables établies au niveau régional. Le nouveau guide du Cameroun s’inscrit dans la continuité des réformes entreprises par la CEMAC pour harmoniser les pratiques de gestion publique de ses États membres, réduire les risques d’instabilité macroéconomique, et renforcer la crédibilité du cadre institutionnel régional.
Au-delà de la simple publication officielle du guide, la Direction de la Normalisation et de la Comptabilité-Matières a annoncé un vaste plan de déploiement, structuré sur plusieurs composantes, destiné à assurer que le document nouvellement validé ne demeure pas un simple texte de référence, mais devienne une réalité opérationnelle concrète dans toutes les structures administratives concernées du Cameroun.
La première composante majeure du plan de déploiement est la mise en œuvre d’un programme de formation continue couvrant l’ensemble des dix régions du Cameroun. Cette formation ne sera pas un simple briefing ou un atelier d’une demi-journée : la DNCM envisage un programme structuré, étalé sur plusieurs mois, conçu pour permettre à tous les apureurs des comptes, gestionnaires de comptes, vérificateurs internes, auditeurs internes, contrôleurs de gestion, et cadres administratifs impliqués dans la chaîne de comptabilité-matière de maîtriser complètement les nouveaux standards et de pouvoir les appliquer efficacement dans leur contexte spécifique. Le programme de formation sera modulé selon les besoins régionaux particuliers, le niveau de complexité des structures administratives de chaque région, et les niveaux de capacité initiale des participants. Des formateurs de haut niveau seront identifiés dans chaque région pour assurer le suivi pédagogique, répondre aux questions émergentes, et faciliter l’actualisation continue des connaissances au fur et à mesure que le guide sera affiné ou que de nouveaux cas d’application seront découverts.
La deuxième composante est la mise en place d’un réseau national d’apureurs référents. Ce réseau regroupera des professionnels reconnus pour leur expertise, leur intégrité et leur crédibilité auprès de leurs pairs. Ces apureurs référents seront investis de plusieurs missions complémentaires : veiller à l’application cohérente des directives du nouveau guide dans leurs domaines respectifs, servir de points de contact privilégiés pour les clarifications et l’interprétation des provisions du guide, remonter régulièrement à la DNCM les difficultés d’application rencontrées sur le terrain, identifier et proposer des solutions aux cas non prévus ou aux situations atypiques qui émergeraient, et enfin contribuer à la diffusion des bonnes pratiques et à l’établissement d’une culture professionnelle commune de conformité et de transparence. Cette structure de soutien traduit la volonté explicite de la DNCM d’accompagner le terrain dans cette transition institutionnelle importante, plutôt que d’imposer unilatéralement un changement sans moyens de soutien. Les apureurs référents seraient également des multiplicateurs naturels du changement, capable d’influencer les pratiques de leurs collègues par l’exemple et l’argumentation plutôt que par la coercition administrative.
La troisième composante est l’accélération et la poursuite du processus de digitalisation des outils et processus de gestion publique. Cet axe revêt une importance stratégique majeure pour le Cameroun. La dématérialisation complète des dossiers comptables, la programmation des vérifications et contrôles dans des logiciels d’automatisation, la mise en réseau informatique sécurisée des instances de validation et d’approbation, et l’intégration du guide dans les outils informatiques d’aide à la décision constituent autant de leviers puissants pour accélérer les cycles de clôture des comptes, réduire considérablement les erreurs manuelles, améliorer la traçabilité et l’immuabilité des transactions, et réduire de façon sensible la charge administrative pesant sur les apureurs et contrôleurs. La DNCM travaille notamment sur des solutions logicielles intégrées qui incorporeraient directement les exigences et procédures du nouveau guide dans leurs modules de validation automatisée, de sorte que le respect du guide devienne quasi-automatique plutôt que dépendant de la vigilance individuelle.
Cette avancée institutionnelle intervient dans un contexte international où la gouvernance financière, la transparence de la gestion publique, et la lutte contre la corruption demeurent des attentes majeures, pressantes et constantes des partenaires techniques et financiers du Cameroun (Banque mondiale, Fonds monétaire international, Union africaine, banques régionales de développement, gouvernements bilatéraux), de la société civile camerounaise en pleine mobilisation pour l’accountability publique, et du public camerounais qui aspire à une meilleure maîtrise et une plus grande transparence dans l’utilisation des finances de l’État.
Si l’adoption du guide et sa mise en œuvre réussie consolident effectivement la rigueur comptable dans l’administration camerounaise, ils constituent un signal positif et concret vers une gestion publique davantage conforme aux standards internationaux reconnus, notamment les normes de transparence budgétaire promues par les organisations multilatérales. Pour les partenaires techniques et financiers du Cameroun, cet instrument démontre clairement que le pays poursuit sa trajectoire de réforme institutionnelle et s’engage sincèrement dans l’amélioration de la gouvernance. Pour la société civile camerounaise, le guide offre un référentiel normatif contre lequel elle pourra évaluer de manière rigoureuse la conformité réelle des opérations publiques à des standards professionnels établis. Pour l’administration camerounaise elle-même, le guide offre une feuille de route précise et opérationnelle pour améliorer concrètement ses pratiques comptables et renforcer sa crédibilité auprès de ses propres citoyens.
Cependant, le véritable test de cette réforme résidera dans l’appropriation effective et durable par le terrain. L’expérience camerounaise et africaine des processus de réforme institutionnelle démontre que la publication d’un guide, même de qualité, ne garantit en aucun cas son implémentation automatique et homogène. Plusieurs défis concrets se posent.
D’abord, la qualité et la disponibilité des formations initiales et continues seront déterminantes. Si les formations sont mal conçues, mal dispensées, ou s’il y a une surcharge de travail administratif qui empêche les agents d’assister réellement aux sessions, le guide restera un document théorique. Deuxièmement, la disponibilité des ressources tant humaines que matérielles et financières pour soutenir l’implémentation au niveau décentralisé sera cruciale. Les régions éloignées et moins nanties pourraient avoir du mal à financer les formations locales ou à embaucher/retenir les formateurs compétents. Troisièmement, la conviction des responsables administratifs au plus haut niveau sera importante : si les ministres, secrétaires généraux et directeurs généraux des ministères ne championnent pas activement cette réforme et ne la portent pas par l’exemple et l’allocation de ressources, elle risque de rester isolée dans les services comptables sans transformation réelle des mentalités.
Enfin, le suivi rigoureux de la mise en œuvre sera indispensable. Il sera nécessaire que la DNCM, possiblement en partenariat avec d’autres organes de contrôle comme la Cour des comptes ou des auditeurs externes, mette en place des mécanismes de suivi régulier permettant d’évaluer réellement le degré d’application du guide dans différentes entités. Cela pourrait prendre la forme d’audits de conformité, de visites d’appui, ou de rapports d’avancement périodiques.
Victoire Nkana